La masse salariale représente un poste de dépenses majeur pour les organismes publics. Sa gestion constitue donc un enjeu essentiel pour préserver l’équilibre budgétaire tout en maintenant la qualité du service public.
Pourtant, construire un budget prévisionnel fiable reste complexe. Entre les données RH dispersées, les évolutions de rémunération, les contraintes réglementaires et les multiples versions budgétaires, les directions financières et les ressources humaines doivent composer avec de nombreuses variables.
Ces difficultés s’accentuent lors de la préparation budgétaire, notamment lorsque les délais se resserrent avant la présentation du budget aux autorités de tutelle.
Pour y répondre, une gestion rigoureuse de la masse salariale, associée à des outils de pilotage adaptés, permet de fiabiliser les prévisions et d’anticiper les écarts. Découvrez les composantes de la masse salariale, les enjeux de sa planification et les leviers pour améliorer son suivi dans le secteur public.
Qu’est-ce que la masse salariale ?
La masse salariale correspond à l’ensemble des rémunérations brutes versées par un employeur à ses salariés sur une période donnée, généralement une année. Elle comprend les salaires et traitements, les primes, les indemnités et les cotisations salariales incluses dans les rémunérations brutes.
Il convient de distinguer la masse salariale brute du coût total supporté par l’employeur. Ce dernier intègre également les cotisations patronales et, selon le périmètre retenu, d’autres charges liées au personnel.
Dans le secteur public, la rémunération dépend notamment du statut des agents. Pour les fonctionnaires, elle repose sur le traitement indiciaire, auquel peuvent s’ajouter des primes, des indemnités et certains compléments spécifiques. La gestion budgétaire doit également intégrer les charges patronales afin d’évaluer l’ensemble des dépenses de personnel.
Pourquoi le pilotage de la masse salariale est-il essentiel dans le secteur public ?
La maîtrise de la masse salariale dépasse le simple contrôle des dépenses. Elle permet d’anticiper les besoins financiers, d’éclairer les décisions de recrutement et de sécuriser les trajectoires budgétaires.
Des dépenses soumises à plusieurs facteurs d’évolution
Les dépenses de personnel évoluent sous l’effet des recrutements, des départs, des changements de quotité de travail ou encore des mesures de revalorisation.
À ces facteurs s’ajoute le glissement vieillesse-technicité (GVT), qui traduit notamment l’évolution des rémunérations liée à l’ancienneté et aux progressions de carrière.
Sans anticipation, ces changements peuvent créer des écarts significatifs entre le budget prévisionnel et les dépenses réellement constatées.
Des exigences budgétaires et réglementaires spécifiques
Pour les organismes concernés par la gestion budgétaire et comptable publique (GBCP), les prévisions doivent respecter des règles de présentation précises.
La construction du budget initial (BI), des budgets rectificatifs (BR) et le suivi de l’exécution nécessitent des données cohérentes, notamment sur les dépenses de personnel et les autorisations d’emplois.
L’enjeu est donc double : disposer d’informations fiables pour le pilotage interne et répondre aux exigences de restitution budgétaire.
Comment construire et suivre un budget de masse salariale fiable ?
Une prévision pertinente repose sur trois éléments : le niveau de détail retenu, l’identification des composantes de rémunération et l’actualisation régulière des hypothèses.
Choisir la bonne granularité de prévision
La première décision consiste à déterminer si le budget sera construit à l’agent ou au service.
Une prévision à l’agent offre une analyse détaillée des rémunérations et des mouvements de personnel. À l’inverse, une approche par service simplifie la construction budgétaire, mais limite la précision de certaines simulations.
Le choix dépend des besoins de l’établissement, de la disponibilité des données et des ressources mobilisables. Une approche combinée peut également être envisagée selon les phases budgétaires.
Identifier les composantes des dépenses de personnel
Pour établir une prévision fiable, plusieurs éléments doivent être pris en compte :
- Le traitement indiciaire, calculé à partir de l’indice majoré et de la valeur du point d’indice pour les fonctionnaires concernés.
- Les primes et indemnités, indexées ou non, ainsi que les éventuelles nouvelles bonifications indiciaires (NBI). Les cotisations patronales, notamment celles liées à la retraite et à la protection sociale.
- Les autres dépenses de personnel, telles que certaines prestations d’action sociale ou dépenses de médecine du travail, selon le périmètre budgétaire retenu.
Les situations particulières, comme le détachement ou les contrats spécifiques, doivent également être intégrées lorsque l’établissement est concerné.
Actualiser les prévisions grâce au suivi de l’exécution
La construction du budget ne s’arrête pas à sa validation. Comparer régulièrement les dépenses réelles aux prévisions permet d’identifier les écarts et d’ajuster les hypothèses lors des budgets rectificatifs.
Un suivi mensuel, lorsque les données le permettent, facilite notamment l’anticipation des dérives et la préparation des arbitrages financiers.
Quels leviers pour améliorer la gestion de la masse salariale ?
Au-delà du suivi budgétaire, plusieurs actions permettent de renforcer la qualité du pilotage.
Anticiper les effectifs et simuler différents scénarios
Les recrutements, les départs à la retraite, les remplacements et les évolutions de carrière influencent directement les dépenses futures.
En intégrant ces paramètres aux prévisions, les établissements peuvent mesurer l’impact de plusieurs scénarios : modification des effectifs, évolution du point d’indice ou ajustement de certaines primes.
Cette démarche contribue à construire une trajectoire budgétaire plus réaliste.
Fiabiliser les données avec des outils de pilotage adaptés
Excel reste couramment utilisé pour élaborer les budgets de masse salariale. Toutefois, la multiplication des fichiers, des formules et des versions peut compliquer la collaboration entre les services RH et financiers.
Un logiciel de pilotage de la masse salariale, notamment un outil d’Enterprise Performance Management (EPM), permet de centraliser les informations, d’automatiser les calculs et de comparer plus facilement les prévisions aux données réelles.
Des solutions comme IBM Planning Analytics ou Prophix One peuvent également faciliter les simulations budgétaires et, sous réserve du paramétrage nécessaire, produire des restitutions adaptées aux exigences GBCP.
L’objectif n’est pas seulement de gagner du temps, mais aussi de disposer de données fiables pour prendre des décisions éclairées.
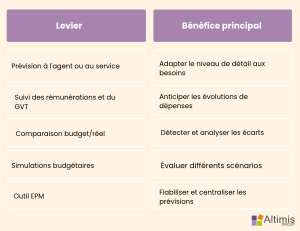
Tableau récapitulatif : les clés d’un pilotage efficace
Une gestion plus anticipative de la masse salariale publique
La maîtrise de la masse salariale repose sur une connaissance précise des dépenses de personnel, des prévisions régulièrement actualisées et une collaboration étroite entre les équipes RH et financières.
En associant une méthode de planification rigoureuse à des outils adaptés, les établissements publics peuvent sécuriser leur construction budgétaire, faciliter leurs arbitrages et mieux anticiper les évolutions futures.
Vous souhaitez approfondir le pilotage de votre masse salariale ? Retrouvez le replay de notre webinaire « Masse salariale du secteur public : comment anticiper vos dépenses et ajuster vos prévisions en continu ? ».
Découvrez davantage de bonnes pratiques pour mieux anticiper les évolutions des dépenses de personnel, fiabiliser vos prévisions et adapter votre pilotage tout au long de l’exercice budgétaire.